版权说明:
1、本文来源:边缘AI日报。版权归相关权利人所有,转载部分是出于传递更多信息之目的。智教新媒尊重原创,如涉版权,请联系删除。
2、如果您的文章希望被智教新媒报道,请发邮件到 service@iedumedia.com公邮,会有专人在1-2个工作日回复您。

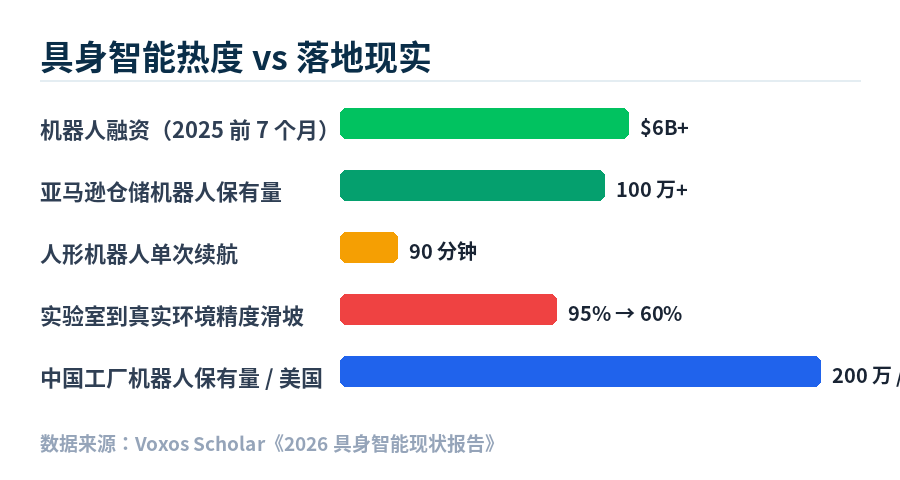
VOXOS 研究
数十亿美元的押注、90 分钟的电池续航,以及实验室演示与工厂车间之间越拉越大的鸿沟。机器人的硬件与软件,今天究竟走到了哪一步。
60 亿美元以上
2025 年前 7 个月机器人领域融资额
100 万台以上
亚马逊已部署的仓储机器人
90 分钟
人形机器人的典型电池续航
60%
从实验室到真实部署的精度落差
拐点已至
具身智能——即赋予机器感知、推理并与真实世界进行物理交互的能力——在 2025 至 2026 年间迎来了一个拐点。2025 年,全球市场规模达到 44.4 亿美元[1],年增长率 39%,预计到 2030 年将攀升至 230 亿美元。仅七个月时间,融资总额就超过了 60 亿美元。英伟达(NVIDIA)[2]在 CES 2026 上宣告,机器人领域迎来了自己的"ChatGPT 时刻"。
但头条新闻与硬件现实之间,存在一道显著的鸿沟。大多数人形机器人充一次电只能工作 90 分钟。在实验室里成功率高达 95% 的策略,到了真实世界中会跌到 60%。就连制造人形机器人的公司自己,也在 2025 年 12 月对《华尔街日报》坦言:他们认为这个领域被过度炒作了。
本报告考察具身智能的真实现状:什么行得通,什么行不通,以及那 60 亿美元究竟买到了什么。报告基于五个研究领域(基础模型、硬件平台、商业部署、研究挑战与产业动态)中的 138 条有据可查的论断。
证据说明了什么
VLA 模型已成为机器人智能的新主导范式。视觉-语言-动作(Vision-Language-Action,VLA)模型在 2025 至 2026 年间爆发式增长。ICLR 2026 收到 164 篇 VLA 论文投稿,相比上一年的 9 篇增长了 18 倍。英伟达、Physical Intelligence、谷歌和蚂蚁集团都发布了重要的 VLA 模型。但当前的生产级模型规模仍然很小(20 亿至 70 亿参数),且开源研究型 VLA 与专有前沿模型在真实世界泛化能力上的差距十分显著。
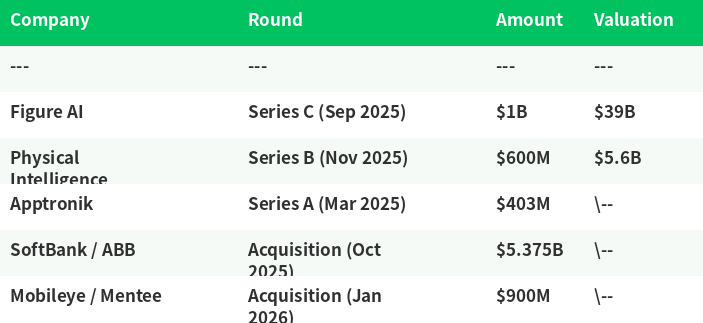
资金正在向更少、更大的押注集中。机器人创业公司在 2025 年前七个月融资超过 60 亿美元,超过了 2024 年全年总额。但交易数量下降了 30%,从 2023 年的 671 轮降至 2024 年的 473 轮。资金正在集中:Figure AI(以 390 亿美元估值融资 10 亿美元)、Physical Intelligence(以 56 亿美元估值融资 6 亿美元)、软银以 54 亿美元收购 ABB 机器人业务。
部分垂直领域已实现真正的部署规模。亚马逊运营着超过 100 万台仓储机器人。手术机器人在大型医院中的渗透率达到 60%。Starship 完成了 800 万次自动驾驶配送。这些不是试点项目,而是生产系统。
人形机器人仍处于早期试点,而非量产阶段。特斯拉在自己的工厂里有 1000 多台 Optimus。Figure AI 在宝马为期 11 个月的试验中参与了 3 万辆汽车的生产,随后 Figure 退出,没有拿到任何量产承诺。所有公开的人形机器人演示仍然是遥操作的。从试点到量产的鸿沟依然宽阔。
电池续航是关键的硬件瓶颈。当前人形机器人每次充电可运行 90 至 120 分钟,而工业场景需要 8 至 20 小时。具备实际规模的固态电池预计要到 2035 年才能实现。短期内无解。
仿真到现实(sim-to-real)的落差导致严重的可靠性下跌。一项在实验室成功率达 95% 的机器人策略,由于光照、纹理和相机角度的差异,在部署中会降至 60%。生产环境要求 99.9% 的可靠性。以 95% 的准确率计算,一台仓储机器人每天大约会失败 50 次。
中国的工厂机器人部署量是美国的 5 倍。2024 年中国在运行的工厂机器人为 200 万台,美国为 39.4 万台。中国公司 AgiBot 以 5100 台的出货量领跑全球人形机器人市场。与此同时,90% 的关键机器人零部件仍然源自中国。
基准测试的可复现性正演变成一场公信力危机。英伟达自己的机器人业务负责人指出,研究人员会"从 100 次失败中挑出最好看的那个演示"。1% 的成功率并不罕见。研究人员会挑选自家模型表现最好的基准子集。这个领域缺乏可信、标准化的进展度量。
软件革命:VLA 模型
机器人的软件栈在 2025 至 2026 年间经历了一次范式转移。视觉-语言-动作架构(即接收视觉输入与语言指令、输出物理动作的模型)成为主流方法,其发展轨迹与当年大语言模型在自然语言处理领域开辟的道路如出一辙。
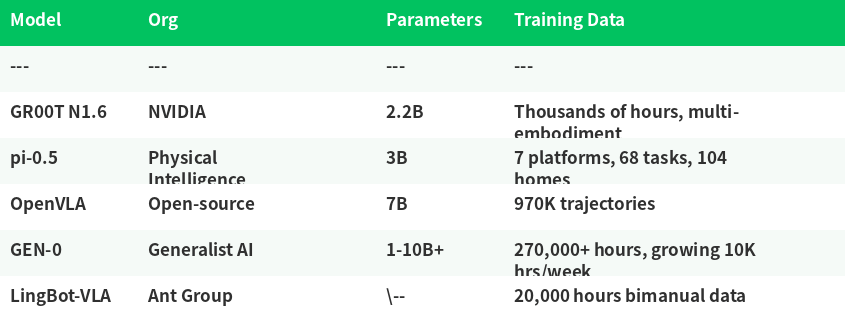
英伟达在 2026 年 1 月 CES 上发布的 Isaac GR00T N1.6[3] 定下了基调:一个 32 层的扩散 Transformer,基于跨多种机器人本体的数千小时遥操作数据训练而成。CEO 黄仁勋[2]称之为"机器人领域的 ChatGPT 时刻"。Physical Intelligence[4] 发布了 pi-0.5,具备真正意义上的开放世界泛化能力。蚂蚁集团基于 2 万小时双臂操作数据训练了 LingBot-VLA。
Generalist AI 的 GEN-0[5] 基于超过 27 万小时的现实世界操作数据完成预训练,并通过全球采集网络以每周 1 万小时的速度增长。Open X-Embodiment[6] 数据集已达到 100 万条轨迹,来自 34 个实验室的 22 种机器人。但这个领域面临一个数据效率悖论:一些在人类看来很简单的任务,却需要数万小时的数据;而 1 亿小时第一人称视频的理想目标,大约相当于 150 个人一生的观看时长。
平台生态正在向少数几个玩家集中。英伟达的目标是成为"机器人领域的安卓",将其 Isaac 与 GR00T 技术集成进 Hugging Face 的 LeRobot[7] 框架,把 200 万英伟达机器人开发者与 1300 万 Hugging Face AI 开发者连接起来。机器人操作系统(ROS 2[8])的市场份额达到 65%,高于 2022 年的 40%,全球 ROS 市场估值达 5.72 亿美元。
开源模型展现出潜力。OpenVLA[9] 基于 97 万条轨迹训练,在任务成功率上比谷歌的 RT-2-X(550 亿参数)高出 16.5%,而参数规模仅为后者的七分之一。但一个关键差距依然存在:开放权重的开源研究型 VLA 在仿真基准上可与专有模型匹敌,但在真实世界的零样本泛化上却相去甚远。只有 Physical Intelligence 的模型能称霸面向未见任务的排行榜。仿真基准可能并没有捕捉到真实世界中真正重要的东西。
表格 1
硬件现实
要在机器人上运行大型 VLA 模型,需要相当强的边缘算力。当前模型每次推理需要 50 至 100 毫秒,仅能支持 10 至 20Hz 的控制频率,而操作类任务需要 20 至 100Hz。硬件正在追赶:英伟达在 CES 2026 上发布的 Jetson T4000[10],在 40 至 70W 的功耗范围内提供 1200 TFLOPS 算力,单台售价 1999 美元,性能比上一代提升 4 倍。高通(Qualcomm)[11]凭借搭载 18 核 CPU 的 Dragonwing IQ10 进军人形机器人市场。
执行器(让机器人运动起来的电机和减速器)占人形机器人总制造成本的 60 至 70%。RealMan(扭矩密度 200 Nm/kg)和 CubeMars(121 Nm/kg,单台 149.90 美元)等专业厂商正在拉低价格。传统制造商也在入局:每年为家电生产 4100 万台电机的 LG,计划于 2027 年推出执行器产品。现代摩比斯的执行器已经装上了 波士顿动力(Boston Dynamics)[12]的 Atlas。
但效率依然糟糕。电机搭配减速器时,电机效率为 80%,而把减速器算进来后就降到 40%。机器人执行链路中超过一半的能量都以热能形式损耗掉了。
大多数人形机器人每次充电可运行 90 至 120 分钟,而工业场景要求 8 至 20 小时的连续运行。当前锂电池组的能量密度为 250 至 350 Wh/kg。特斯拉 Optimus Gen2 搭载 2.3 kWh 电池,可支撑约两小时的动态运行。固态电池最终或许能有所帮助,但人形机器人的预期需求(74 GWh)要到 2035 年才能达到有意义的规模,那是整整十年之后。短期内看不到任何突破的曙光。
传感器制造正在快速扩张。禾赛科技(Hesai)[13]宣布计划将激光雷达年产量从 200 万台翻倍至 400 万台以上,全自动产线单台节拍仅 10 秒。位于曼谷的新工厂将于 2027 年初投产,以实现中国以外的产能多元化。LG Innotek 正在交付集成摄像头、激光雷达、毫米波雷达和软件的感知模组,早期营收已达"数千亿韩元"级别。
触觉感知在生产中虽仍属罕见,但一旦应用便展现出惊人的收益:在抓取-放置任务上提升 21.9%,在插装任务上成功率达 90%,而纯视觉方案只有 25 至 40%。
尽管面临地缘政治压力,截至 2026 年,约 90% 的关键机器人零部件仍然源自中国。发那科(FANUC)[14]在密歇根开设了投资 1.1 亿美元的园区,安川电机(Yaskawa Motoman)[15]完成了 2 亿美元的俄亥俄州扩产,但近岸外包是一项需要多年的工程。美国计划在 2027 年禁止中国的自动驾驶汽车软件、2030 年禁止其硬件,这给机器人供应链带来了显著的不确定性。
真正落地的应用
规模化部署的现实与头条新闻之间,差距极其巨大。最成功的机器人部署,是特定垂直领域中为特定目的而生的系统,而不是通用型人形机器人。
亚马逊的机器人舰队在 2026 年 6 月突破 100 万台,协助完成了全球 75% 的配送。其 Sequoia 系统识别和入库库存的速度提升了 75%。DeepFleet AI 模型将舰队行驶时间改善了 10%。专用机器人各司其职:Hercules 可举升 1250 磅,Pegasus 使用精密传送带处理包裹,Proteus 则能与员工一起自主穿梭。
全球超过 60% 的大型医院已引入手术机器人。在发达国家,机器人辅助手术占复杂手术的 55%。直觉外科(Intuitive Surgical)[16]以 8000 多台达芬奇系统和 1200 万例手术占据主导地位。美敦力(Medtronic)[17]的 Hugo 系统于 2025 年 12 月获得 FDA 在泌尿外科领域的许可,成为首个真正有分量的美国挑战者。手术机器人市场预计到 2026 年将达到 140 亿美元。
Starship Technologies[18] 完成了超过 800 万次自动驾驶配送,在 6 个国家的 150 多个地点部署了 2000 多台机器人,每天穿越 12.5 万条道路。他们还与 Uber Eats 合作在英国提供配送服务。这是目前成熟度遥遥领先的小型机器人户外部署案例。
人形机器人的图景更为微妙。特斯拉在自己工厂中部署了 1000 多台 Optimus 用于零件加工,目标年底达到 5 万台,单台售价 2 万至 3 万美元。波士顿动力将 2026 年全部 Atlas 产能承诺给现代和谷歌 DeepMind,并正在建设一座年产能 3 万台的工厂。AgiBot[19] 2025 年出货 5100 台人形机器人,占全球市场的 39%。全球装机量达到 1.6 万台。
宝马一课
Figure AI[20] 在宝马斯帕坦堡工厂的部署极具启发意义。在 11 个月里,Figure 02 机器人每周五天、每天工作 10 小时,累计运行 1250 小时,将 9 万多个零件装入 3 万多台宝马 X3 车辆中。这次试验在技术上取得了成功。随后 Figure 认定前臂是最主要的硬件故障点,为 Figure 03 重新设计,然后退出了该工厂。"目前宝马集团斯帕坦堡工厂没有任何 Figure AI 机器人,也没有让 Figure 机器人进入该工厂的明确时间表。"试点成功了,量产承诺却没有跟上。
Simbe[21] 的 Tally 机器人展现出切实的回报:门店报告销售额提升 2%、货架可得率达 98%、每周节省 50 小时人力、高毛利商品的缺货率下降 20%。预计到 2026 年,发达地区的农业机器人渗透率将超过 65%,不过采摘机器人面临一个基本的经济学问题:如果一台 25 万美元的机器只有两个人的速度,这笔账就算不过来。
可靠性难题
具身智能面临的决定性挑战,不是实验室里的能力,而是真实世界中的可靠性。
一项在受控条件下达到 95% 成功率的策略,部署后会降至 60%,因为真实世界的光照、背景、物体纹理和相机角度都不同。生产环境要求 99.9% 的可靠性。这笔算术毫不留情:以每步 95% 的准确率计算,一条 10 步的操作链只有 60% 的成功率。一台准确率 95% 的仓储机器人每天大约失败 50 次,需要持续的人工干预,而这恰恰抵消了自动化的初衷。
最新的模型可以自主运行约 30 分钟,之后任务连贯性就会退化。AI 的任务时长每七个月翻一番,从 2025 年初的一小时任务,到 2026 年底预计可达八小时。但到 2026 年底,预计仍没有任何机器人系统能够在非结构化环境中可靠执行 10 个以上不同子任务的链条而无需人工干预。
人手有 27 个自由度。要实现类人的功能,机器人手至少需要 19 至 23 个自由度。机器人先驱 罗德尼·布鲁克斯(Rodney Brooks)[22] 观察到,"过去 40 年里,我们实际上没有看到任何一款大规模部署的机器人手或末端执行器有所进步",尽管实验室演示令人印象深刻。他预测,到 2036 年之后,可部署的灵巧度仍将"与人类的手相比惨不忍睹"。
十二项不合理之处
罗德尼·布鲁克斯指出了当前人形机器人宣称中的十二个相互关联的问题:所有线下演示都是遥操作的,当前的部署计划需要远程操作员,行走中的人形机器人在人附近仍不安全,机器人不具备跌倒恢复能力,电池续航以分钟而非小时计,如此等等。他的批判并不是人形机器人永远不会成功,而是在当前技术状态下,今天所给出的时间表和部署承诺并不可信。
仿真到现实的迁移取得了进展。英伟达利用合成训练数据在 36 小时内开发出 GR00T N1.5,而人工采集需要三个月。DreamZero 仅凭 10 至 20 分钟的视频演示就实现了 42% 的相对提升。但这些仍属例外。那些顽固的失效模式(摩擦参数、接触物理、传感器噪声)使仿真到现实成为一个工程细节问题,而非算法突破问题。
大型 VLA 模型在边缘硬件上每次推理需要 50 至 100 毫秒,只能支撑 10 至 20Hz 的控制频率。操作类任务通常需要 20 至 100Hz。在边缘算力赶上或模型变得更高效之前,AI 能"想"多快与机器人需要"动"多快之间,存在根本性的错配。
资金与版图
数字讲述了一个整合的故事。七个月内融资超过 60 亿美元,但轮次更少。最大的几笔押注:
表格 2
工业客户正在变成投资者,以锁定供应:梅赛德斯-奔驰、日本邮政资本和现代都已入股人形机器人公司。这是一个信号,说明战略买家认为这项技术已经足够接近,足以纳入供应链规划——即便还没近到可以在今天就部署。
全球格局呈现分化。中国在部署量上占据主导:200 万台工厂机器人对美国的 39.4 万台,差距 5 倍。AgiBot 领跑全球人形机器人出货。但北美拿下了具身智能市场 37% 的收入,这表明机器人的"部署地"(中国)与"价值捕获地"(美国)之间存在割裂。
美国机器人工程师的平均年薪为 133130 美元,区域高点在华盛顿特区(14.7 万美元)、加州(14.7 万美元)和马萨诸塞州(14.5 万美元)。2025 年欧洲国防机器人投资超过 20 亿美元,在地缘政治压力下增添了新的融资维度。
炒作之问
如果业内人士承认人形机器人被过度炒作,罗德尼·布鲁克斯又指出了十二项不合理之处,为什么估值还能达到 390 亿美元?IEEE Spectrum[23] 指出,人形机器人市场"几乎完全是假设性的",企业在受控试点环境中只部署了寥寥数台机器人。这些融资水平反映的是对未来潜力的押注,而非当下的商业现实。这笔押注能否兑现,取决于电池、可靠性和灵巧度三大难题能否解决,而这三者都没有明确的时间表。
2024-2026 年机器人领域主要融资轮次
关键里程碑
2024 年 6 月
OpenVLA 发布,基于 97 万条机器人操作轨迹训练,以七分之一的参数规模超越 550 亿参数的 RT-2-X
2024 年 11 月
Physical Intelligence 完成 4 亿美元 A 轮融资,估值 20 亿美元,投资方包括杰夫·贝索斯、OpenAI、Thrive Capital
2025 年 4 月
Starship Technologies 在 6 个国家的 150 多个地点完成超过 800 万次自动驾驶配送
2025 年 9 月
Figure AI 以 390 亿美元估值完成 10 亿美元 C 轮融资;机器人创业公司 2025 年融资额超过 60 亿美元
2025 年 10 月
软银宣布以 53.75 亿美元收购 ABB 机器人业务(7000 名员工,23 亿美元营收)
2025 年 12 月
Figure AI 完成宝马试验(3 万多台车辆、1250 小时),随后退出工厂,未获量产承诺
《华尔街日报》报道:"就连制造人形机器人的公司自己也认为它们被过度炒作了"
2026 年 1 月
CES 2026:英伟达发布 GR00T N1.6、Jetson T4000;波士顿动力启动 Atlas 量产;ICLR 显示 VLA 论文投稿量增长 18 倍
特斯拉确认已在全球制造体系内部署 1000 多台 Optimus,目标年底达到 5 万台
AgiBot 报告 2025 年出货 5100 台人形机器人,占全球市场 39%
2026 年 6 月
亚马逊仓储机器人舰队突破 100 万台,协助全球 75% 的配送
2030 年预测
具身智能市场达到 230 亿美元(年复合增长率 39%);美国禁止中国的自动驾驶汽车硬件
2035 年预测
人形机器人固态电池需求达到 74 GWh(较 2026 年增长 1000 倍)
本次研究是如何进行的
Voxos Scholar 独立调研了五个研究领域(基础模型、硬件平台、商业部署、研究挑战与产业动态),执行了 60 次检索查询,从 140 多个来源 URL 中提炼出 138 条独立论断。
论断按置信度分级:高(两个以上独立来源,或来自官方/一手来源)、中(单一可信来源且未被反驳)、或低(单一低权威来源,或被其他发现所反驳)。交叉验证环节会检查每条论断在其他研究领域中是否得到佐证。
主要局限包括:2026 年的进展严重依赖公司公告、难以获取专有的部署指标,以及研究本身所承认的基准可复现性问题——这些都给所宣称的性能数据带来了不确定性。
研究来源
? 英伟达 - 物理 AI 模型与新一代机器人[2]
? 英伟达 - Isaac GR00T N1.6 技术细节[3]
? 英伟达 - Jetson T4000 规格[10]
? 高通 - Dragonwing 机器人平台[11]
? 波士顿动力 - Atlas 商业量产[12]
? Physical Intelligence - pi-0.5 模型[4]
? Generalist AI - GEN-0 基础模型[5]
? Figure AI - 宝马试验结果[20]
? Starship Technologies - 800 万次配送[18]
? 软银 - 收购 ABB 机器人业务[24]
? MarketsandMarkets - 具身智能市场报告[1]
? OpenVLA - 开源视觉-语言-动作模型[9]
? Open X-Embodiment 数据集(100 万+ 轨迹)[6]
? DROID 数据集(7.6 万条轨迹,350 小时)[25]
? 机器人故障诊断研究[26]
? 基础模型扩展定律[27]
? IEEE Spectrum - 人形机器人规模化[23]
? Crunchbase - 机器人融资分析[28]
? 国际机器人联合会 - 2026 年趋势[29]
? a16z - 物理 AI 的部署鸿沟[30]
? Manufacturing Dive - 2026 年自动化趋势[31]
? TrendForce - 人形机器人市场预测[19]
标题:The State of Embodied Intelligence: Robotics in 2026
链接:https://voxos.ai/blog/embodied-intelligence-robotics-2026/
[1] 44.4 亿美元: https://www.marketsandmarkets.com/Market-Reports/embodied-ai-market-83867232.html[2] 英伟达(NVIDIA): https://nvidianews.nvidia.com/news/nvidia-releases-new-physical-ai-models-as-global-partners-unveil-next-generation-robots[3] Isaac GR00T N1.6: https://developer.nvidia.com/blog/building-generalist-humanoid-capabilities-with-nvidia-isaac-gr00t-n1-6-using-a-sim-to-real-workflow/[4] Physical Intelligence: https://www.physicalintelligence.company/blog/pi05[5] GEN-0: https://generalistai.com/blog/nov-04-2025-GEN-0[6] Open X-Embodiment: https://robotics-transformer-x.github.io/[7] LeRobot: https://huggingface.co/lerobot[8] ROS 2: https://www.ros.org/[9] OpenVLA: https://openvla.github.io/[10] Jetson T4000: https://developer.nvidia.com/blog/accelerate-ai-inference-for-edge-and-robotics-with-nvidia-jetson-t4000-and-nvidia-jetpack-7-1[11] 高通(Qualcomm): https://www.qualcomm.com/news/releases/2026/01/qualcomm-introduces-a-full-suite-of-robotics-technologies-power[12] 波士顿动力(Boston Dynamics): https://bostondynamics.com/blog/boston-dynamics-unveils-new-atlas-robot-to-revolutionize-industry/[13] 禾赛科技(Hesai): https://www.hesaitech.com/[14] 发那科(FANUC): https://www.fanuc.com/[15] 安川电机(Yaskawa Motoman): https://www.yaskawa.com/[16] 直觉外科(Intuitive Surgical): https://www.intuitive.com/[17] 美敦力(Medtronic): https://www.medtronic.com/[18] Starship Technologies: https://www.starship.xyz/press/starship-technologies-surpasses-8-million-deliveries/[19] AgiBot: https://www.trendforce.com/presscenter/news/20260128-12902.html[20] Figure AI: https://www.figure.ai/news/production-at-bmw[21] Simbe: https://www.simbe.com/[22] 罗德尼·布鲁克斯(Rodney Brooks): https://rodneybrooks.com/predictions-scorecard-2026-january-01/[23] IEEE Spectrum: https://spectrum.ieee.org/humanoid-robot-scaling[24] 软银 - 收购 ABB 机器人业务: https://group.softbank/en/news/press/20251008[25] DROID 数据集(7.6 万条轨迹,350 小时): https://droid-dataset.github.io/[26] 机器人故障诊断研究: https://arxiv.org/html/2510.17801v1[27] 基础模型扩展定律: https://arxiv.org/html/2405.14005v1[28] Crunchbase - 机器人融资分析: https://news.crunchbase.com/robotics/ai-funding-high-figure-raise-data/[29] 国际机器人联合会 - 2026 年趋势: https://ifr.org/ifr-press-releases/news/top-5-global-robotics-trends-2026[30] a16z - 物理 AI 的部署鸿沟: https://www.a16z.news/p/the-physical-ai-deployment-gap[31] Manufacturing Dive - 2026 年自动化趋势: https://www.manufacturingdive.com/news/physical-ai-craze-2026-automation-trends-to-watch/810860/[32] Moritz Reuss - ICLR 2026 VLA 分析: https://mbreuss.github.io/blog_post_iclr_26_vla.html[33] dtsbourg - 具身智能预测: https://dtsbourg.me/en/articles/predictions-embodied-ai[34] Epoch AI - 机器人能力评估: https://epoch.ai/blog/where-autonomy-works-evaluating-robot-capabilities-in-2026[35] Joel Jang - 机器人的世界模型: https://joeljang.github.io/world-models-for-robotics
关注智教新媒公众号